Quanto dinheiro é preciso ter para nunca mais depender de salário e receber R$ 20 mil por mês no Brasil?
Para cobrir as contas do dia a dia, é preciso manter uma parte do patrimônio em uma reserva voltada só para saques mensais. Veja como.

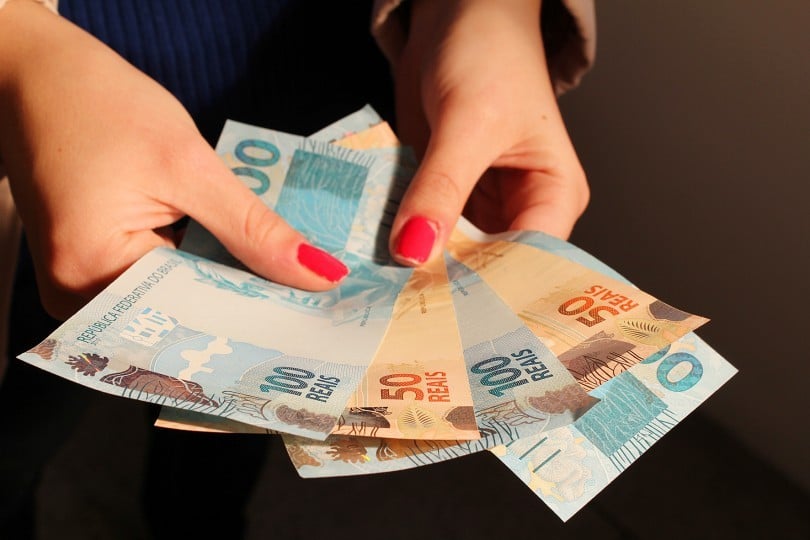
Quem quer embolsar R$ 20 mil por mês sem depender de emprego ou cliente precisa ter entre R$ 6 milhões e R$ 8 milhões aplicados, considerando uma estratégia conservadora. Esse é o objetivo de quem planeja viver de renda própria e deixar o salário fixo.
Para uma renda mensal de R$ 30 mil, o montante necessário fica entre R$ 9 milhões e R$ 12 milhões. Chegar a R$ 50 mil mensais sem precisar trabalhar demanda um patrimônio de R$ 15 milhões a R$ 20 milhões.
Esses números não são fixos nem universais: mudam conforme o custo de vida que a pessoa quer manter. Pesam ainda a rentabilidade que sobra depois de impostos e taxas e o tempo pelo qual a carteira terá de bancar os saques.
Como a conta é feita na prática
Um exemplo com o Tesouro IPCA+ 2040 ajuda a entender de onde vêm esses valores. No dia 28 de setembro de 2026, esse título pagava IPCA mais 7,32% ao ano, taxa que, sobre um montante de R$ 6 milhões, resultaria em R$ 439,2 mil de ganho real bruto ao longo de 12 meses.
Esse montante equivale a R$ 36,6 mil mensais antes da cobrança de Imposto de Renda e de outros custos. O valor é teórico: o título não distribui pagamentos todo mês, e quem precisa de dinheiro mensal tem de organizar a carteira para isso.
Por que o dinheiro não cai todo mês
O Tesouro IPCA+ sem cupons semestrais só entrega o rendimento contratado para quem mantém o papel até o vencimento. Vender antes do prazo expõe o investidor ao preço de mercado, que pode estar tanto acima quanto abaixo do valor projetado na simulação.
Para cobrir as contas do dia a dia, é preciso manter uma parte do patrimônio em uma reserva voltada só para saques mensais. Também é possível escolher a versão do título que paga juros a cada seis meses. Sem esse planejamento, a renda projetada no papel não se converte em dinheiro disponível no momento certo.