Novo “Pé-de-Meia” para maiores de 50 anos; veja quem pode aproveitar

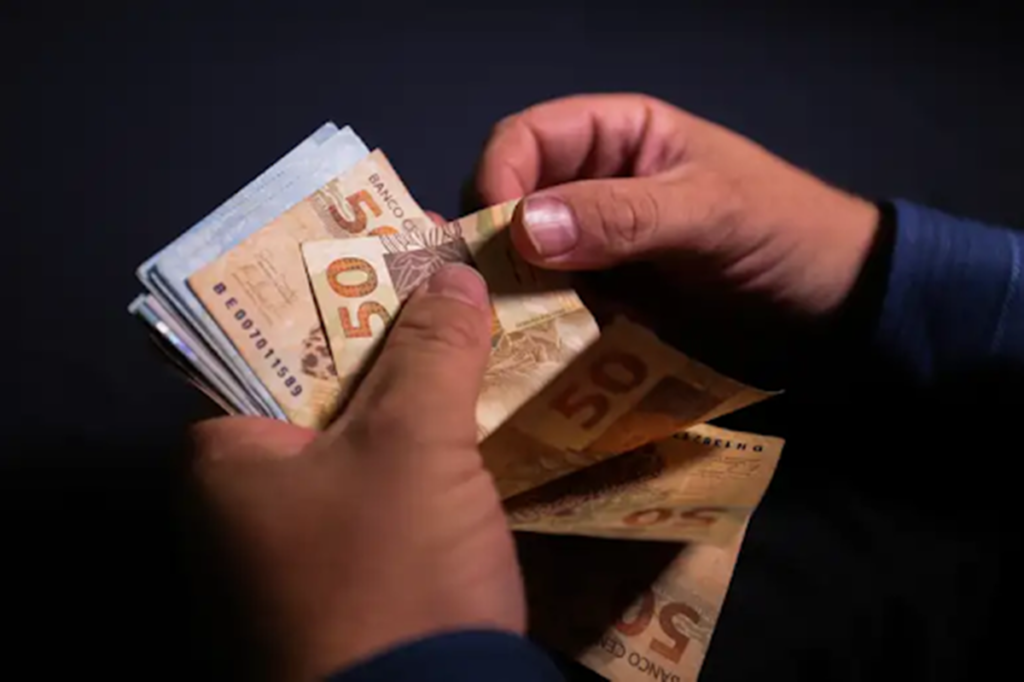
Para os mais jovens, o programa “Pé-de-Meia” funciona como uma poupança proporcionada pelo Governo Federal, além de ser um incentivo para que eles não deixem de estudar. Porém, a partir dos 50 anos, como destacado pelo Diário do Comércio, também é possível aderir a um novo tipo de ação com o mesmo intuíto e até o mesmo nome, no entanto, sem a ajuda governamental.
Nesse caso, a iniciativa tem que partir da própria pessoa, por meio de economias para formar o próprio “Pé-de-Meia” para objetivos futuros e até mesmo investimentos. A seguir, veja dicas para montar a sua própria reserva e o porquê tomar essa iniciativa.
Ou seja, não existe um novo programa federal destinado especificamente aos brasileiros nessa faixa etária. O nome é utilizado para representar uma estratégia de organização financeira, na qual a própria pessoa constrói uma reserva para utilizar no futuro.
Por que começar o próprio “Pé-de-Meia” depois dos 50?
Um dos fatores que tornam esse planejamento relevante é o aumento da longevidade. Dados do Instituto Brasileiro de Geografia e Estatística (IBGE) mostram que a expectativa de vida da população brasileira chegou a 76,6 anos em 2024. Para as mulheres, o indicador alcançou 79,9 anos, enquanto entre os homens ficou em 73,3 anos.
Isso significa que a aposentadoria pode representar um período de muitos anos sem a mesma renda obtida durante a vida profissional. Por isso, formar uma reserva não serve apenas para acumular dinheiro, mas para criar uma fonte adicional de recursos que possa ser utilizada quando o salário deixar de ser a principal entrada no orçamento.
A própria Comissão de Valores Mobiliários (CVM) aponta a formação de reservas para a aposentadoria como um dos principais objetivos dos investidores brasileiros. Em pesquisa divulgada pela autarquia, essa finalidade aparece como prioridade entre investidores de perfis conservador e moderado.
O público acima dos 50 anos ganhou importância na economia
O planejamento financeiro também está relacionado a uma mudança maior na composição da população brasileira. Os consumidores com mais de 50 anos já movimentam uma parcela significativa da economia nacional.
Segundo o estudo Brasil Prateado, da Data8, esse grupo movimentou R$ 1,8 trilhão em consumo em 2024. A projeção é de que o valor chegue a R$ 3,8 trilhões em 2044, representando cerca de 35% do consumo no país.
Esse cenário é chamado de economia prateada e mostra que chegar aos 50 anos não significa necessariamente deixar de participar ativamente da economia. Pelo contrário, muitas pessoas continuam trabalhando, consumindo, empreendendo e realizando novos projetos.
O que muda é a necessidade de preparar as finanças para uma etapa em que a renda do trabalho pode diminuir ou deixar de existir. Por isso, o patrimônio acumulado ao longo dos anos passa a exercer uma função cada vez mais importante.
Como montar o seu próprio “Pé-de-Meia”
O primeiro passo é entender quanto dinheiro realmente pode ser separado todos os meses. Para isso, é necessário colocar no papel as receitas e despesas e identificar quanto do orçamento pode ser destinado aos objetivos de longo prazo.
Não é necessário estabelecer um valor elevado logo no início. Um aporte mensal compatível com a realidade financeira pode ser mais sustentável do que tentar guardar uma quantia acima da capacidade do orçamento e abandonar o planejamento posteriormente.
A lógica é transformar a economia em um hábito. A cada mês, uma parcela da renda é direcionada para uma reserva ou para investimentos, permitindo que o patrimônio seja construído gradualmente.
A CVM recomenda que o planejamento financeiro considere objetivos de curto, médio e longo prazo e que os investimentos sejam escolhidos de acordo com esses objetivos e com o perfil de risco do investidor.
Reserva de emergência deve vir antes de objetivos de longo prazo
Outro ponto importante é separar dinheiro para imprevistos antes de comprometer todos os recursos com investimentos destinados à aposentadoria.
Isso porque uma emergência financeira pode exigir acesso rápido ao dinheiro. Se toda a reserva estiver aplicada em alternativas inadequadas para esse tipo de situação, a pessoa pode ser obrigada a retirar recursos de investimentos de longo prazo em um momento desfavorável.
Investimentos podem complementar a reserva
Depois de organizar o orçamento e estabelecer uma reserva para emergências, o dinheiro destinado ao futuro pode ser distribuído entre diferentes modalidades de investimento. Entre as possibilidades estão produtos de renda fixa, fundos, ações e planos de previdência privada.
A escolha, entretanto, não deve ocorrer apenas pela promessa de maior rendimento. Prazo, risco, liquidez, custos e necessidade de utilização do dinheiro também precisam entrar na decisão.
Esse cuidado se torna ainda mais importante depois dos 50 anos, porque uma eventual perda em investimentos mais voláteis pode exigir mais tempo para ser recuperada. Conforme a aposentadoria se aproxima, o investidor pode precisar adaptar a composição da carteira para reduzir riscos incompatíveis com o momento financeiro.
A diversificação também pode cumprir uma função nesse processo. Ao distribuir os recursos entre diferentes alternativas, o investidor evita concentrar todo o patrimônio em uma única aplicação. Isso não elimina a possibilidade de perdas, mas pode reduzir a dependência de um único ativo ou segmento.
Previdência privada pode funcionar como complemento ao INSS
Outra alternativa para quem busca construir uma fonte adicional de renda é a previdência privada. Nesse modelo, o dinheiro é acumulado durante determinado período para posteriormente ser utilizado de acordo com as regras do plano escolhido.
A proposta pode ser especialmente relevante para quem não pretende depender exclusivamente do benefício previdenciário no futuro. O objetivo, nesse caso, é construir uma segunda fonte de recursos para complementar a renda da aposentadoria.
Ainda assim, a escolha de um plano de previdência precisa considerar custos, tributação, regras de resgate e características do produto. Não existe uma alternativa universalmente adequada para todos os investidores.