Motorista bate o carro, seguradora nega o conserto porque dano não chegou a 75% e Justiça manda pagar R$ 9,2 mil porque regra estava escondida no contrato

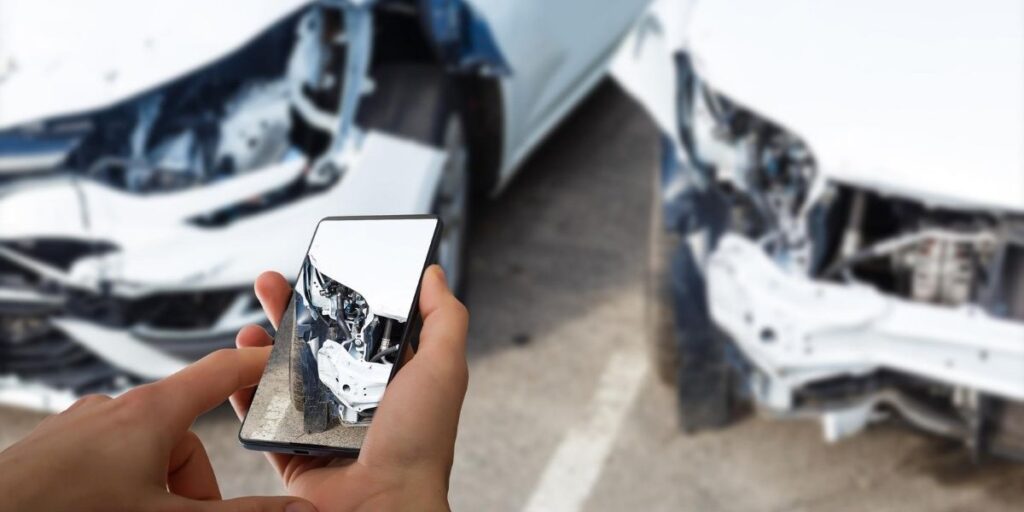
Sabe o contrato que você faz na hora de contratar um seguro para o seu veículo? Então, lembre-se sempre de ler ele com muito atenção a todos os detalhes. Um caso no qual um motorista teve uma colisão com o carro e a seguradora negou o conserto porque o dano não chegou a 75% destaca justamente a importância de saber tudo o que está no acordo assinado por ambas as parte no momento de contratar o serviço.
A seguir, você saberá mais sobre essa história e verá que a Justiça mandou a seguradora fazer o pagamento de R$ 9,2 mil após identificar uma regra que estava escondida no contrato.
Por que a seguradora recusou o pagamento
O caso chegou à Justiça depois que dois consumidores contrataram um seguro para o veículo e tiveram seus pedidos de indenização recusado após um acidente. A seguradora Suhai alegou que existia uma condição específica para liberar a cobertura: os danos precisariam alcançar pelo menos 75% do valor do automóvel.
Na prática, isso significa que uma colisão poderia provocar prejuízos consideráveis no veículo e, ainda assim, não gerar o direito à indenização prevista para perda total caso o percentual estabelecido no contrato não fosse atingido.
Foi justamente essa condição que passou a ser questionada no processo. Para o Tribunal de Justiça do Distrito Federal e dos Territórios (TJDFT), a existência da cláusula não era suficiente. A empresa precisava demonstrar que o consumidor havia recebido informações claras sobre essa limitação no momento da contratação. A regra estava escondida no documento.
O que a Justiça considerou irregular
A 1ª Turma Recursal dos Juizados Especiais do Distrito Federal manteve a decisão que obrigou a seguradora a indenizar os consumidores. Os magistrados entenderam que a restrição à cobertura não havia sido apresentada de maneira suficientemente clara na apólice.
Esse ponto é importante porque contratos de seguro podem conter diversas condições, limites e situações em que a empresa não é obrigada a realizar determinado pagamento. Entretanto, quando uma dessas regras reduz diretamente um direito esperado pelo consumidor, ela precisa estar apresentada de forma ostensiva e inequívoca.
Ou seja, não basta que a informação exista em algum documento relacionado ao seguro. É necessário que o consumidor consiga identificar a condição e compreender o impacto que ela terá sobre a cobertura contratada.