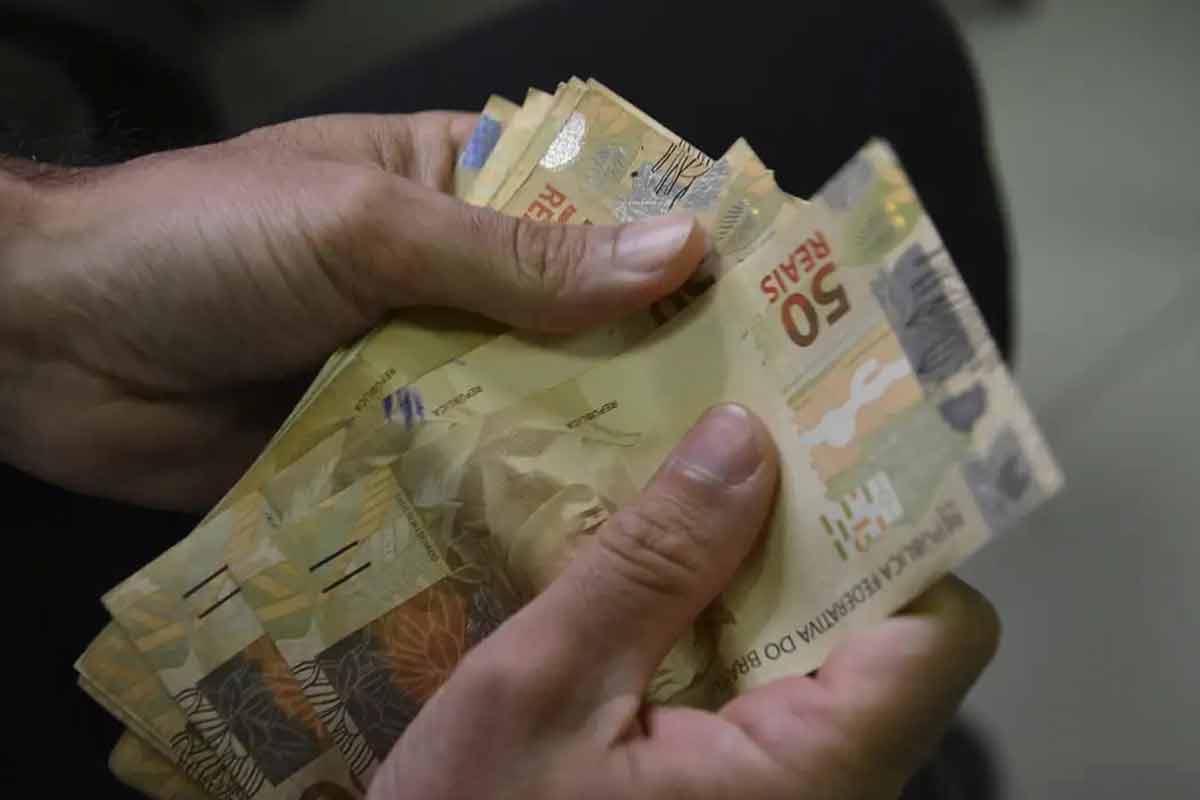
Trabalhador foi ao supermercado fazer compras com a família e acabou exposto a uma situação constrangedora após o banco bloquear seu cartão sem qualquer aviso prévio: o caso foi parar na Justiça e terminou com uma indenização de R$ 5 mil
O Código de Defesa do Consumidor garante o direito à informação prévia e protege o consumidor contra bloqueios abusivos sem notificação.

Durante uma compra em família no supermercado, um trabalhador de 42 anos viu a maquininha recusar seu cartão de crédito de forma repentina, sem qualquer alerta prévio da instituição financeira. Ele estava com os pagamentos das faturas em dia e ainda tinha limite para usar, mas o banco havia suspendido o cartão por conta própria, sem comunicar o cliente por mensagem de texto, pelo aplicativo ou por qualquer outro canal.
Com a fila atrás dele aumentando e os funcionários do caixa olhando com desconfiança, ele recorreu ao aplicativo do banco na tentativa de descobrir o motivo da recusa. Foi então que percebeu que o cartão estava mesmo bloqueado e ligou para a central de atendimento pedindo a liberação com urgência, mas não obteve resposta rápida.
Abalado pela humilhação pública, precisou abandonar as compras e sair do supermercado de mãos vazias.
Quando o banco bloqueia sem avisar
A suspensão de um serviço de crédito contratado exige, por lei, notificação clara e prévia. Qualquer provedor de serviços financeiros no Brasil responde objetivamente — ou seja, independentemente de culpa — pelas falhas operacionais que causam dano ao consumidor.
O artigo 14 do Código de Defesa do Consumidor (Lei nº 8.078/1990) é claro: o fornecedor indeniza por defeitos na prestação do serviço.
O próprio CDC garante ainda, em seu artigo 6º, inciso III, o direito básico à informação adequada e clara sobre os produtos e serviços. Um bloqueio-surpresa, sem qualquer aviso ao correntista, viola esse princípio e é considerado abusivo.
Os bancos costumam justificar esses bloqueios com medidas de segurança contra fraudes. Mas a jurisprudência consolidada do Superior Tribunal de Justiça reconhece que a segurança não autoriza o arbítrio nem a falta de comunicação imediata.
A responsabilidade do banco e a indenização
Quando um cliente tem o cartão recusado em público, sem nenhum aviso prévio, a exposição vexatória configura dano moral presumido. O consumidor não precisa provar o sofrimento, pois ele decorre da própria situação. O Poder Judiciário fixa indenizações nesses casos para desestimular práticas negligentes de instituições financeiras e proteger quem usa o sistema bancário.
Neste caso, o Juizado condenou o banco a pagar R$ 5.000 ao consumidor por danos morais causados pelo bloqueio indevido. A decisão reconhece que a falta de notificação prévia por canais digitais tirou toda razoabilidade de uma medida de segurança.
Em decisões como essa, os Tribunais de Justiça do Brasil também costumam exigir que o banco libere o cartão imediatamente, sob risco de ter que pagar multa por cada dia de atraso no cumprimento.