Consumidor evita endividamento Demanda por crédito recua 7,4%

Veja mais da Tribuna no Google
Adicione a Tribuna de Minas como fonte preferencial para ver mais do nosso conteúdo na Pesquisa Google.
Adicionar Tribuna de Minas
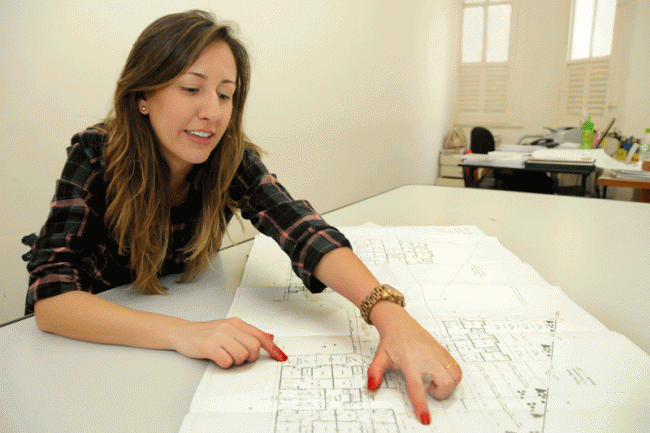
Gisele Nepomuceno fez uma reserva de dinheiro há um ano para gastos com a aquisição de apartamento
Essa nova leva de consumidores, mesmo quando disposta a investir em bens de alto valor agregado, se prepara para fugir do risco de endividamento. O professor Javer Volpini, 32 anos, esperou dois anos para comprar o primeiro carro, zero e completo, à vista. "Tenho pavor de dívidas", conta. "Tinha o dinheiro todo. Porém, quis fazer uma reserva para pagar sem parcelas o IPVA e o seguro. Portanto, financiei apenas R$ 5 mil, em dez vezes, com uma taxa de 0,83%." Segundo ele, o financiamento compromete menos de 10% da renda mensal. "Tenho o hábito de guardar metade do que ganho para conseguir bons descontos em compras à vista", diz.
Já a supervisora de compras Gisele Nepomuceno, 28, abriu mão de parte dos gastos com vestuário e calçados para fazer as parcelas do primeiro imóvel próprio caberem no orçamento. "Hoje, me pergunto para onde ia esse dinheiro, porque não estou sentindo falta", diz, afirmando que destina 25% de sua renda para o apartamento no Marilândia que receberá em 2014. "Há um ano e meio faço uma pequena reserva de dinheiro, com a qual já paguei toda a documentação do imóvel. Agora ainda concilio as prestações com o aluguel, mas, como as parcelas são regressivas, quando o apartamento for entregue, terei uma folga para pagar IPTU e condomínio, sem perigo de me endividar."
Para o vice-diretor da Faculdade de Administração da UFJF e pesquisador do comportamento do consumidor, José Humberto Viana Lima Júnior, o atual momento de retração econômica é posterior a uma fase de deslocamento dos investimentos. "O brasileiro comprou bens caros, como imóveis e carros novos, e, com isso, o endividamento da família brasileira se exacerbou esse ano em função de consumos realizados no ano passado. Isso provocou o desaquecimento e a restrição ao crédito", explica.
Segundo o professor, os altos índices de inadimplência têm suscitado cautela também nos bancos, que começam a dificultar a liberação de empréstimos e financiamentos, ao contrário do que vinha acontecendo nos últimos dois anos. "É temerário emprestar dinheiro agora, pois não se pode deixar que a inadimplência chegue a um nível que comprometa a saúde financeira dessas instituições, como estamos vendo acontecer na Europa."
A demanda do consumidor por crédito caiu 7,4% no primeiro semestre deste ano, em relação ao ano passado, de acordo com a empresa de consultoria Serasa Experian. A queda é a maior registrada desde 2008, quando o índice começou a ser medido, mesmo com as reduções dos juros e demais medidas de estímulo ao consumo adotadas pelo Governo. O ritmo do crédito imobiliário também começa a apresentar desaceleração, de acordo com dados da Caixa Econômica Federal (CEF), responsável por 73% do mercado. Embora o volume de novas contratações entre janeiro e junho tenha superado em 25% o do período no ano passado, o banco admite que o setor está entrando em processo de menor crescimento.
"Há um conservadorismo claro do crédito nesse momento, porque, mesmo com as taxas de juros baixas, não está havendo o consumo esperado pelo Governo. O cenário atual é pessimista, mas o Brasil, pela própria característica de se reinventar, deve conseguir um volume de negócios expressivos mais para o final do segundo semestre, com as festas de final de ano", acredita José Humberto. Porém, a reação positiva da economia deve chegar, efetivamente, apenas a partir de 2013.