Evento debate sobre a CND na recuperação judicial
Congresso no Rio com Luiz Trindade e o ministro do STJ Ricardo Villas Bôas Cueva discute o tema

Veja mais da Tribuna no Google
Adicione a Tribuna de Minas como fonte preferencial para ver mais do nosso conteúdo na Pesquisa Google.
Adicionar Tribuna de Minas
Às vésperas do VIII Congresso Brasileiro de Direito da Empresa, no Rio de Janeiro, cresce a expectativa em torno de um debate que toca o cotidiano de milhares de empresas: a exigência de CND (certidões de regularidade fiscal) como condição para a concessão da recuperação judicial. O tema ganhou novo impulso após a mudança de orientação do Superior Tribunal de Justiça a partir da Lei 14.112/2020 e julgados recentes, e volta ao centro das atenções em um encontro anunciado como raro pela convergência de experiência prática e visão institucional.
O encontro que coloca a CND no centro do debate
Nos dias 16 e 17 de abril, o Hotel Prodigy Santos Dumont receberá o VIII Congresso Brasileiro de Direito da Empresa, reunindo operadores do Direito, gestores e decisores públicos para debater temas que hoje definem o fôlego — ou o sufocamento — das reestruturações empresariais no país. O evento é realizado pelo Instituto Brasileiro de Direito da Empresa (IBDE), com apoio da OAB-RJ.
No centro das expectativas está a discussão sobre a exigência de regularidade fiscal (CND/CPEN) para a concessão da recuperação judicial — tema que, embora previsto em lei desde 2005, tornou-se novamente “decisivo” no dia a dia forense após o entendimento do STJ no sentido de que, após as mudanças da Lei 14.112/2020, a apresentação das certidões do artigo 57 da Lei 11.101/2005 constitui “exigência inafastável”, cujo descumprimento pode levar à suspensão da recuperação judicial (e não, automaticamente, à falência).
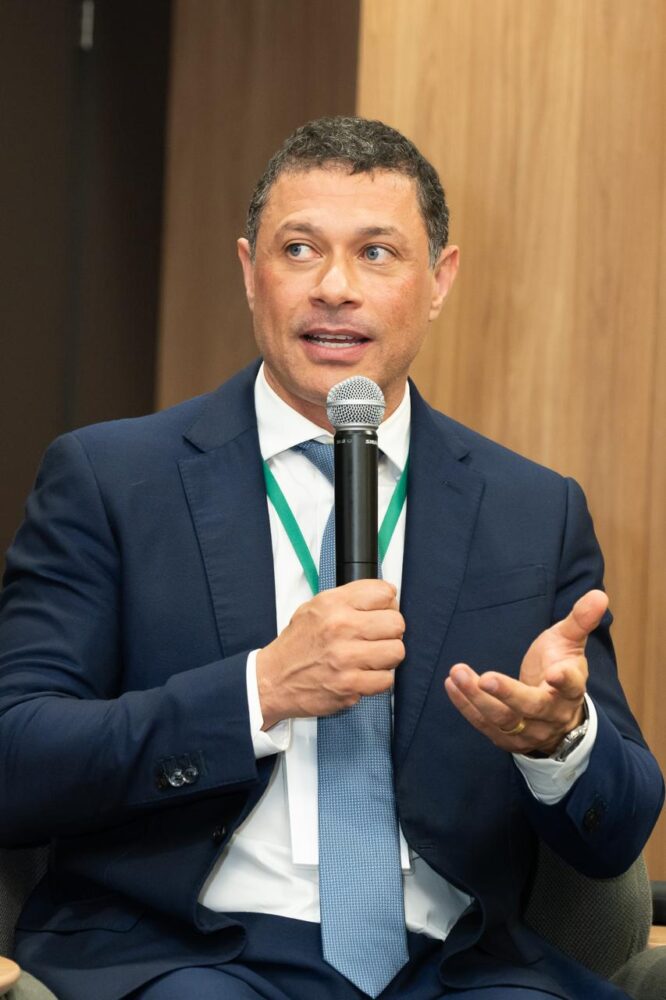
A trajetória de Luiz Trindade e a agenda de destravar recuperações judiciais
Trindade construiu sua reputação exatamente no ponto em que as recuperações judiciais costumam “emperrar”: o conflito entre a reestruturação empresarial e o passivo fiscal. É conhecido por sua atuação “catalisadora” na interface entre o direito tributário e a recuperação judicial, com foco em empresas em crise e em soluções criativas e originais para a equalização de débitos perante o poder público. Advogado com atuação em todo o país, atualmente radicado em Porto Alegre, é natural de Santa Maria e dirige um escritório nacionalmente reconhecido, estruturado em modelo boutique e personalizado, voltado à tomada de decisões estratégicas em casos complexos.
A presença de Trindade no debate sobre a CND não se esgota na reflexão acadêmica. Com atuação em casos de repercussão nacional, ele esteve à frente de um dos episódios mais emblemáticos e complexos do tema no Brasil: o caso Ecovix, frequentemente citado como exemplo bem-sucedido de reestruturação com rearranjo fiscal e destacado, em análises e reportagens, como um marco nas transações tributárias com a Fazenda Nacional. O acordo envolveu um passivo tributário muito expressivo e foi acompanhado de medidas que permitiram recolocar a companhia no mercado, em um contexto no qual a obtenção de certidões e a retomada da capacidade operacional e contratual passaram a traduzir, na prática, seu “retorno ao jogo”, com a geração direta e indireta de milhares de empregos e a reativação da economia da metade sul do Rio Grande do Sul.
No debate público, Trindade tem adotado linguagem direta para explicar o impasse. Em publicação recente veiculada em jornais de todo o país, sintetizou o problema como um paradoxo: “uma empresa em recuperação judicial precisa de uma certidão para sobreviver”, mas essa certidão, com frequência, chega “tarde demais”. A partir dessa formulação, associa a exigência absoluta de CND à falta de aderência do Direito à economia real. Esse tipo de posicionamento ajuda a compreender por que sua participação desperta expectativa: ele é reconhecido como alguém acostumado a ‘destravar’ a fase em que o processo deixa de ser um embate puramente conceitual e passa a significar caixa, salário e preservação da cadeia produtiva.
A visão do ministro Ricardo Villas Bôas Cueva e a evolução da jurisprudência
Do outro lado — com peso equivalente e essencial ao tema — está a visão institucional representada pelo ministro do STJ. Em notícia oficial do tribunal, a Terceira Turma reafirmou que, depois da Lei 14.112/2020, a certidão de regularidade fiscal se tornou indispensável para o deferimento/concessão da recuperação judicial, destacando que a nova lei teria implementado “um programa legal de parcelamento factível” para dívidas federais e que a consequência jurídica adequada, na falta das certidões, é a suspensão do processo recuperacional, não a falência automática.
Essa posição não surge no vácuo: ela dialoga com o texto legal que determina a apresentação de certidões após a aprovação do plano — o artigo 57 da Lei 11.101/2005. E se conecta, ainda, à lógica defendida em documentos oficiais da advocacia pública federal: em parecer público da Procuradoria-Geral da Fazenda Nacional (PGFN), a exigência de regularidade fiscal é descrita como mecanismo pensado para equilibrar objetivos relevantes do processo recuperacional e o interesse público arrecadatório, justamente porque a Lei 14.112/2020 ampliou instrumentos de composição (parcelamento e transação) e buscou dar concretude ao tratamento do crédito fiscal no contexto da crise.
Há, contudo, nuances relevantes — e elas ampliam o interesse pelo encontro. O próprio STJ reconhece recortes temporais: para planos homologados antes da vigência da Lei 14.112/2020, a Quarta Turma registrou que a prova de regularidade fiscal permaneceu dispensável, aplicando-se a jurisprudência “da época” (tempus regit actum). Em outras palavras: não se trata apenas de “exigir ou não exigir”, mas de entender quando, em que condições e com qual consequência, num ambiente em que empresas e credores precisam de previsibilidade para tomar decisões irreversíveis.
O que está em jogo para empresas, credores e sociedade
Em tom amistoso e elegante, a grandiosidade deste debate está justamente no fato de que não existe solução simples: o país precisa de um modelo que preserve empresas viáveis e empregos sem transformar o crédito público em figurante do processo. Quando vozes com densidade técnica e responsabilidade institucional se encontram, a sociedade não assiste a um “duelo”; assiste a uma rara oportunidade de melhorar o funcionamento de um instituto que afeta o PIB, o trabalho e a confiança em contratos — e, por consequência, o futuro de quem empreende e de quem depende do empreendedorismo para viver.
O tema da CND, à primeira vista técnico, tem efeitos econômicos imediatos porque se conecta ao “momento da verdade” da recuperação judicial: a fase em que a empresa tenta transformar um plano aprovado em continuidade real do negócio. A lei prevê a apresentação de certidões após a aprovação do plano, e a orientação recente do STJ reforça que a falta desse requisito pode paralisar o procedimento via suspensão. Para gestores, isso significa que o risco não é abstrato: ele pode se materializar em interrupção de proteções do processo, com impacto em negociação com fornecedores, acesso a crédito e governança de crise.
Ao mesmo tempo, a posição institucional tem uma racionalidade pública clara: a Lei 14.112/2020 buscou tornar mais viável o equacionamento do passivo fiscal no contexto da crise, com instrumentos como parcelamentos longos e a ampliação de possibilidades de composição do crédito tributário. Nessa leitura, exigir regularidade fiscal não seria “punição”, mas parte do desenho de equilíbrio entre preservação da empresa e interesse coletivo na arrecadação, evitando que a reorganização ignore um passivo frequentemente expressivo.
Na prática, porém, o tempo é protagonista — e, muitas vezes, o ponto de maior vulnerabilidade do sistema. Decisão recente destacada em clipping tributário do Instituto Brasileiro de Estudos Tributários (IBET) evidenciou justamente esse problema: a demora do Fisco na adoção de providências necessárias à quitação e à regularização foi considerada fator relevante para a flexibilização de prazos, de modo a evitar que a exigência de CND acabasse, na prática, inviabilizando o soerguimento da empresa.
É nesse espaço entre a exigência formal de regularidade fiscal e a lentidão da máquina pública que se forma um dos impasses mais delicados da recuperação judicial. Muitas vezes, a jurisprudência não consegue enxergar, com clareza, os efeitos concretos desse descompasso. Para quem vive a reestruturação na prática, contudo, o problema é evidente: deixa de ser uma simples “discussão de teses” e passa a impactar caixa, operação, empregos e a própria sobrevivência da atividade empresarial.Parte superior do formulário
Parte inferior do formulário
É nesse contexto que o encontro ganha densidade social. Para as empresas, a discussão envolve previsibilidade e sobrevivência: saber se a recuperação judicial será, de fato, um caminho viável ou se poderá ser interrompida no momento mais sensível do processo. Para os credores, o que está em jogo é a preservação de valor, pois a suspensão da recuperação pode desorganizar a negociação coletiva, estimular iniciativas isoladas e reduzir a eficiência do processo, com impacto direto nas chances de recebimento dos créditos. Para a sociedade, a discussão alcança uma dimensão ainda maior: empregos, arrecadação sustentável, ambiente de negócios e reflexos sociais.
Por isso, a expectativa não deve ser de “confronto”, mas de “construção”. Quando um especialista que vocaliza as consequências econômicas do requisito de CND encontra, frente a frente, um ministro que fundamenta a exigência na evolução legislativa e no dever de coerência institucional, o país ganha uma chance rara: discutir o mesmo problema com duas lentes legítimas, sem caricaturas e sem hostilidades.
Para administradores judiciais, magistrados, advogados, lideranças empresariais, conselhos, fundos de investimentos, bancos e credores — inclusive trabalhadores e fornecedores — acompanhar esse debate significa acompanhar uma discussão sobre como o Brasil pode, ou não, preservar empresas viáveis sem desorganizar o interesse público fiscal. A recuperação judicial deixa de ser um “assunto de tribunal” e passa a integrar a política econômica cotidiana quando o sistema define, com maior rigor ou flexibilidade, quem terá tempo suficiente para pagar.
A relevância e a delicadeza do tema são tão evidentes que a condução da mesa caberá ao presidente do IBDE, Dr. Gustavo Nobre, cuja atuação tem sido decisiva para consolidar o Instituto como um dos mais respeitados centros de fomento ao debate jurídico qualificado no país e no exterior. Sob sua liderança, o IBDE se firmou como espaço de excelência para o encontro entre grandes nomes do pensamento jurídico, promovendo discussões que ultrapassam o campo acadêmico e repercutem diretamente na prática institucional, econômica e empresarial. É nesse contexto que ganha ainda mais força a observação de Gustavo Nobre: “não será um duelo de gigantes, mas um encontro muito esperado entre duas das maiores autoridades sobre o tema, para dialogar e construir uma solução que atenda aos interesses públicos e privados no âmbito do direito tributário e da recuperação judicial”.
As inscrições ainda podem ser feitas através do site https://institutoibde.com.br.